

需調書
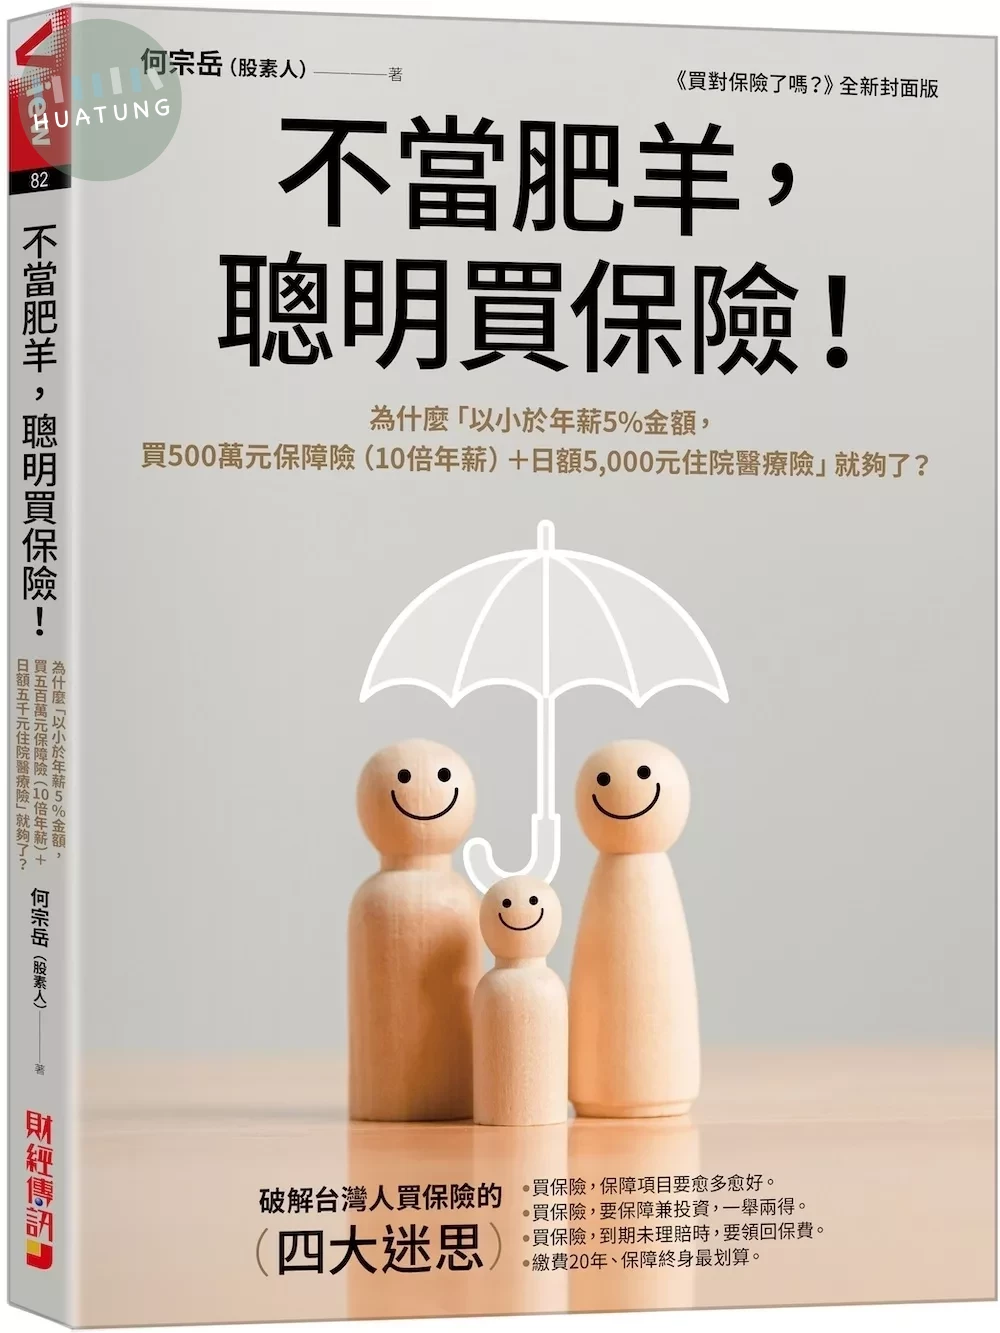
不當肥羊,聰明買保險!:為什麼「以小於年薪5%金額,買500萬元保障險(10倍年薪)+日額5,000元住院醫療險」就夠了? (1版)
$394元 定價: $499 7.9折 可訂購
此書籍已售完,調書籍需2-5工作日。建議與有庫存書籍分開下單
簡介
保單中究竟藏了多少地雷,你知道嗎?
直揭業務員絕不會告訴你的關鍵小細節!!!
很多人買保險,結果卻招來風險!
直揭藏在保單中的細節風險
台灣連續多年壽險滲透度全球第一,但是只有53%的民眾買到足額的保障。
所以許多台灣民眾,浪費了錢,影響財富的累積,
真的遇到意外,卻又沒足夠的保障。
為了改善這樣不合理的現象,
本書明確的告訴你如何買到CP值最高的保險。
台灣人的保險觀,明顯出了問題。作者指出主要原因為以下四點:
(1)買保險,保障項目要愈多愈好。
沒有錯!但是每月保費可能太高而影響基本的生活品質。
(2)買保險,要保障兼投資,一舉兩得。
保障兼投資?絕對是保障成份減少(理賠時方恨少),投資也未必賺錢,而有虧損本金的風險。
(3)買保險,到期未理賠時,要領回保費。
如果是儲蓄壽險,到期尚可領回比總繳保費稍多的錢(不考慮通膨率),但是,如果附加一大堆的附約,或終身醫療險,則必然領不回總繳保費。
(4)繳費20年、保障終身最划算。
羊毛出在羊身上,保險公司只不過將保障至110歲的保費,要你在20年內付清而已。
此四項觀念並非完全錯誤,而是有時候正確;但就因為這四項多數人的買保險觀,保險公司才會投大眾所好,設計許多高保費、低保障的①終身型、②還本型、③投資型、④類全委型及⑤附保證型等保險商品來賺客戶的錢。
其中終身型保單比較貴的可能原因之一是:「目前台灣人平均壽命是80.9歲(男77.7歲、女84.2歲),壽險業的第六回「經驗生命表」,是男81.11歲、女86.64歲(2021/7/1),但是,各保險公司的終身型保單卻依99歲、105歲或110歲年齡來計算保費」。所以,對相同保障而言,終身型壽險的保費,可能是10年期壽險的20倍以上。
本書作者在分析台灣保險市場的怪現象之後,也提出了他的保險觀念。
保險三訣:救急不救窮、錢花刀口上、保大不保小!
更具體而言:
以小於年薪5%金額,買500萬元保障險(10倍年薪)+日額5,000元住院醫療險。
作者是保險局外人,寫此書不是和保險公司有什麼過節,一開始純粹是因為小孫女出生後,媳婦要為她買一張0歲保單。「主約是20年繳的終身壽險,加上7種附約,年繳保費23,932元」,引發他對保險的興趣。
『直覺上,覺得替「0歲嬰兒」買保險好像怪怪的,通膨效應無止境,等她到35、50歲時的保單價值剩多少?因涉及家人的權益,乃決定進一步研究保險商品,希望能了解「要保人究竟能由保單獲得怎樣的保障」』。
作者重視思考的邏輯。1985年在他35歲,因自感「學然後而知不足」,乃決定放棄11年的工作經驗,前往美國攻讀機械碩士。當時的系主任認為「工程師必須懂統計分析」,規定研究生須到數學系修統計學課程,他選了一門統計分析學(Statistical Analysis),上課第一天,教授列了一些參考書籍,其中一本迄今仍記憶猶新、受益無窮的書是:《How to Lie with Statistics》(如何用統計學說謊);這是一本出版於1954年的小冊書,全書僅約150頁,共有10個小單元,書中文圖並茂,列舉了許多玩弄統計數據的案例和利用統計學騙人的技巧。
作者2年的碩士學習生涯中,並未覺得該書有何用途,然而,回國重新就業後,卻逐漸啟發他的「常識邏輯思考」潛能,對於日後工作上的空調節能評估分析,有很大的幫助。因此,邏輯思考→比較分析→檢討改善,成為作者研究資訊/數據的三步曲,作者曾以此三步曲,寫過《拒當下流老人的退休理財計劃》等4本理財暢銷書,本書即是以常識邏輯思考,進行比較分析,探討(人身)保險商品之必要性與適用性。
本書帶你深入瞭解保單關鍵細節!
讓你不被當肥羊,能夠聰明買保險!
在深入了解之後,作者發現許多投保人必須了解的關鍵細節。
舉例來說,投資型保單有一個內扣的費用,保險成本(簡單的說就是保險公司用來支付理賠的費用)。它是直接由你的保單帳戶價值中扣除。因此你很難察覺這筆支出。如果你的保單帳戶價值,小於保險成本,那麼你就要開始繳危險保費,否則保單就會失效。
保險成本幾乎是隨年齡而成等比級數增加,例如男性60歲的保險成本是30歲的10.3倍,作者初步估算,如果你的投資保單的投報率是3%的話,保單價值在87歲時失效。如果投報率是0%,會在67歲失效。許多投資人沒有弄清楚,到時白忙一場。說它是地獄保單,也許有點誇張,但不是全無道理!作者在書中公開友人的1,000萬元投資型保單,10年共繳了783萬元保費,但是,保單卻依舊失效,保費全歸零!
邏輯思考及常識貫穿全書的內容。作者一位40幾歲友人想買的保單如下,並問作者的看法。
這是○○人壽的「20年繳/終身意外險」,在16歲至50歲買此份「20年繳/終身意外險」的保費,同樣是17,390元/年。保費並無年齡上的差異,20年的總繳保費共347,800元;此份保單給付項目多,還有101歲祝壽金10萬元,看起來很吸引人。
作者告訴他,此是終身意外險,疾病死亡或疾病住院醫療非本保單之保障範圍,而且還得挑假日搭大眾運輸工具而意外身故,家人才能領得到800萬元的保險金,否則只好忍耐活到101歲領10萬元祝壽金,加減算一算,他就改買其他保單了。
姑且以常識邏輯來分析此份保單:「住院2,000元/日,每次最高6萬元(※即住院30天×2,000元/日),需要住院174天(=總繳保費347,800元÷2,000元/日),才能花完總繳保費,可能嗎?看看自己父母及周遭親朋長輩,有多少人因意外住院超過174天?
任何想要買保險,或是已經擁有保險的人們,都應當看這本書,以把錢花在刀口上。
本書特色
★保險業務員不會告訴你的細節
保險公司開保險公司目的是賺錢,因此設計了許多巧門,來保障自己的利益。只是保險業務員在拉保險時不會告訴你這些。例如:
1.買(還本)終身壽險、投資型保單或類全委保單存在一項風險,就是提前解約的損失:銀行定期存款解約時,頂多是利息打7折、8折,不會損失本金,但是,保險若提前解約,多會損失本金。所以,保險商品的DM中,多有一句小字注意事項:「投保後提早解約,將可能不利於消費者」。有些人在需要買房、創業時,可能需要解約一些保險來應急,偏偏保險業務員會說服您不要解約,改以保單借款方式來處理,於是您的保費/利息會愈繳愈多。
2.「終身壽險」是相當高明的保單,壽險公司以100歲、110歲來規劃訂定保費。而多數人難免在壯年時,因資金需求而提前解約;此外,國人的平均壽命是81.3歲,壽險公司擺明吃定大多數的要保人撐不了那麼久,由此可知,(投資型)終身壽險是壽險公司的金雞母,保證獲利不吃虧。
3.別以為「繳費20年、保障終身」的保費永遠不變。保險公司不做虧本生意,照樣會調高保費;某繳費20年的「○○終身醫療險附約」,其合約條文中有「續期保費調整」條款:「本保險採平準保費,可調整費率。本附約依實際經驗損失率達到調整保費之標準時,經本公司簽證精算人員評估並於年終精算簽證報告意見書揭露後調整本附約之保險費率,每次調整後之新費率以不超過原費率的20%為限⋯⋯」。
保險費分為平準型費率和自然型費率。理論上,自然型費率是隨年齡增長而增加,平準型費率是保險公司依年齡、通膨率等風險因素而精算出的費率,將20年的保險費平均分攤到每一年,所以,每一年的保費應維持不變。但是,仍會視狀況調整。
★保險相關知識一次說明
保險有許多專有名詞,如果沒有相當的了解,很難看懂保險契約的真義。如宣告利率及預定利率。
宣告利率及預定利率多會揭露在保單DM中,只不過宣告利率字體大,而預定利率字體小,可能要在注意事項或備註中仔細找找看。通常,當實際的宣告利率高於預定利率時,保戶可獲得增值回饋金/分紅金等;若實際的宣告利率低於預定利率時,就沒有增值/分紅回饋金,對保險公司是利差損,此時,保單價值準備金只能以預定利率計息增值,所以,預定利率又被視為保單的保證最低利率。
★不只挖出問題,也提出明確的建議
作者並不否定保險商品的效用。只是要正確的運用。本書在最後兩章,提出明確的具體的建議。讓你把錢花在刀口上。
目錄
自序:「局外人看保險,視野大不同」
前言:「保險/投資分開做,保障/獲利加倍得」
Chapter 1 買多保險不如買對保險
1-1 台灣人保單持有率全球第一,仍感保障不足
1-2 國內97.5%的上班族擁有保單,靠得住嗎?
1-3 先了解保險常識,以免花冤枉錢
1-4 壽險公司的十大觀察指標
1-5 人身保險:只賣給健康的人!
Chapter 2 保險三訣:錢花刀口上、救急不救窮、保大不保小
2-1 保險≠投資≠理財
2-2 似是而非的保險迷思
2-3 保險愈早買,保費愈便宜?
2-4 別買終身險,以免當冤大頭
2-5 為幼兒買保險之前,停!看!聽!
Chapter 3 壽險保單的價值知多少?
3-1 危言聳聽?75%成人是保險文盲!
3-2 壽險商品的「須知用語」
3-3 易搞混之須知用語的解說範例
3-4 宣告利率及假設投報率之迷思
3-5 壽險保單的價值:解約金投報率 & 1元保費保障比
3-6 保單DM之宣告利率/投報率/解約金合理否?
Chapter 4 地獄型保單:無底錢坑等你跳!
4-1 投資型保單的可能費用
4-2 投資型保單的風險揭露
4-3 投資型壽險的隱形殺手:保險成本!
4-4 保險成本費率 vs. 危險保費
4-5 地獄型保單DM之範例分析
Chapter 5 保險哀歌:783萬元保費全槓龜!
5-1 「保單價值對帳單」的玄機
5-2 「保單價值對帳單」實例分析
5-3 與魔鬼交易前,先看看自己的口袋有多深!
Chapter 6 定期壽險 vs. 小額終身壽險 vs. 傳統年金險
6-1 傳統儲蓄險之轉型
6-2 定期壽險(新儲蓄壽險)
6-3 小額終身壽險
6-4 傳統年金險
6-5 年金險:活愈久,領愈多?最佳選項嗎?
Chapter 7 上班族需要哪些保險?
7-1 買保險前先想想自己已有哪些保障
7-2 買人身保險前,先買妥汽/機車險
7-3 保險唬弄準則:10%年薪買保險,10倍年薪當壽險保額
7-4 小資族保險準則:≦5%年薪買≧500萬元保障險
7-5 保險金≦3,300萬元可免稅?!
Chapter 8 永續型壽險:保障、投資與退休金三得益彰
8-1 先了解自己的風險屬性,再買「投資型壽險」
8-2 報酬率大拼比:9檔不倒金融股 vs. 6大政府基金
8-3 保險/投資分開做,保障/獲利加倍得
8-4 不倒金融股的(2007年至2021年)選股參考數據
8-5 投資型壽險PK永續型壽險