

計量經濟學導論II其他(含時間序列篇):使用Python語言(附光碟) (1版)
$493元 定價: $580 8.5折 現貨: 1
簡介
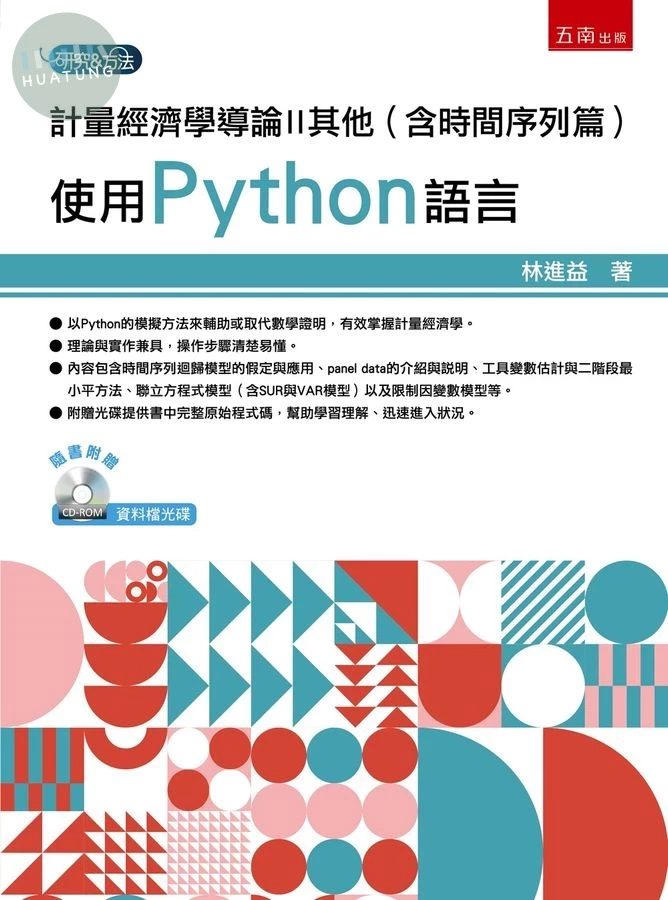
#以Python的模擬方法來輔助或取代數學證明,有效掌握計量經濟學。
#理論與實作兼具,操作步驟清楚易懂。
#內容包含時間序列迴歸模型的假定與應用、panel data的介紹與說明、工具變數估計與二階段最小平方法、聯立方程式模型(含SUR與VAR模型)以及限制因變數模型等。
#附贈光碟提供書中完整原始程式碼,幫助學習理解、迅速進入狀況。
本書以熱門程式語言Python實際操作,帶領讀者認識以及運用計量經濟學。
內容循序漸進,分為三大部分:第一部分包括第1∼5章,內容主要敘述「時間序列迴歸模型」的假定、內容與估計等。第二部分包括第6∼7章,其是有關於panel data的介紹與說明。第8∼10章則屬於第三部分,其內容含工具變數估計與二階段最小平方法、聯立方程式模型(含SUR與VAR模型)以及限制因變數模型。另有附錄補充說明基本矩陣代數操作,增進讀者理解。
書中範例所呈現任何計算、模擬、估計、編表或甚至於繪圖等操作,隨書光碟內皆附有完整的Python程式碼供讀者參考使用。
目錄
第1章 基本迴歸分析:時間序列資料
1.1 時間序列資料的本質
1.2 時間序列迴歸模型
1.2.1 何謂時間序列迴歸式?
1.2.2 動態模型
1.3 恆定與弱相依的時間序列
1.3.1 恆定與非恆定時間序列
1.3.2 弱相依的時間序列
1.4 迴歸分析內的高持續性時間序列資料
1.4.1 高持續性時間序列資料
1.4.2 高持續性時間序列資料的轉換
第2章 時間序列迴歸模型
2.1 TSRM的有限樣本假定
2.1.1 OLS之不偏性
2.1.2 變異數異質
2.1.2.1 變異數異質之穩健的統計量與變異數異質檢定
2.1.2.2 自我迴歸條件變異數異質
2.1.3 序列相關與常態分配
2.2 TSRM的大樣本假定
第3章 時間序列迴歸模型的應用
3.1 函數型態、虛擬變數與鄒檢定
3.2 趨勢與季節性
3.2.1 時間序列的特性:趨勢
3.2.1.1 何謂趨勢與趨勢的型態
3.2.1.2 虛假迴歸
3.2.1.3 去趨勢變數以及其他問題
3.3 季節性
3.4 事件分析
3.4.1 事件研究分析
3.4.2 虛擬變數法
第4章 序列相關
4.1 OLS估計式性質:存在序列相關
4.1.1 不偏性與一致性
4.1.2 有效性與統計推論
4.2 序列相關之穩健的標準誤
4.3 序列相關之檢定
4.3.1 於嚴格外生自變數下的AR(1)序列相關的t檢定
4.3.2 Durbin-Watson檢定
4.3.3 無嚴格外生自變數之AR(1)序列相關檢定
4.3.4 高階之序列相關檢定
4.4 序列相關校正
4.4.1 於AR(1)模型內取得最佳線性不偏估計式
4.4.2 於AR(1)誤差下之可行的GLS估計式
4.4.3 OLS與GLS的比較
4.4.4 高階序列相關之校正
4.4.5 差分與序列相關
4.5 時間序列迴歸式:變異數異質與序列相關
第5章 動態計量模型
5.1 何謂ARDL模型?
5.1.1 動態乘數
5.1.2 無限分配落後模型
5.1.2.1 Koyck方法
5.1.2.2 適應預期模型
5.2 非恆定過程與恆定過程
5.2.1 單根檢定
5.2.2 虛假迴歸的校正
5.3 共整合與誤差修正模型
5.3.1 共整合
5.3.2 誤差修正模型
5.4 預測
5.4.1 樣本內
5.4.2 樣本外
5.4.2.1 多期向前預測
5.4.2.2 單期向前預測
第6章 簡單panel data方法:合併橫斷面資料
6.1 獨立的合併橫斷面資料
6.1.1 為何需要合併的橫斷面資料?
6.1.2 合併橫斷面資料的政策分析
6.2 簡單的panel data分析
6.2.1 二期之panel data分析
6.2.2 Panel data的建立
6.2.3 二期panel data的政策分析
6.3 多期之差分
第7章 進階的Panel Data
7.1 固定效果模型
7.1.1 固定效果模型之估計
7.1.2 FE與FD模型
7.2 隨機效果模型
第8章 工具變數估計與二階段最小平方
8.1 IV方法
8.1.1 直覺想法
8.1.2 統計推論
8.1.3 強與弱IV
8.1.4 複迴歸模型
8.2 二階段最小平方法
8.2.1 內生解釋變數
8.2.2 內生性檢定與過度認定限制檢定
8.2.2.1 內生性檢定
8.2.2.2 過度認定限制檢定
8.3 一般化動差法
8.3.1 動差法
8.3.2 GMM的估計步驟
第9章 聯立方程式模型
9.1 認定
9.1.1 何謂認定?
9.1.2 認定問題
9.1.3 認定方法
9.1.3.1 認定的階條件
9.1.3.2 認定的秩條件
9.1.3 Hausman設定檢定
9.2 似不相關聯迴歸模型
9.3 VAR模型
第10章 限制因變數模型
10.1 羅吉斯與多元概率比模型
10.1.1 估計
10.1.2 R2與檢定
10.2 Tobit模型
10.2.1 MLE
10.2.2 Tobit模型之估計
10.3 卜瓦松迴歸
10.4 設限與截斷資料
10.5 赫克曼模型
附錄
附錄A 基本的矩陣觀念
附錄B GLS
參考文獻
中文索引
英文索引